单季度净吸纳量 1.39 万㎡,春节效应拖累一季度租赁成交
今年一季度,甲级写字楼租赁市场交出了一份冷热不均的成绩单。单季度净吸纳量录得1.39万平方米,与去年同期相比缩水近四成。从各机构披露的数据来看,春节假期对交易节奏的扰动比预期更为明显,项目谈判周期普遍延长,部分原定于一季度签约的租户将决策节点推迟至二季度。
不过,如果剔除春节前后两周的极低活跃期,实际成交天数内的带看量与意向书签署数量并不算差。部分核心商圈的中介反馈,2月下旬以来,企业选址需求正在有序释放,尤其集中在金融、专业服务和TMT三大板块。这组看似矛盾的数据背后,实际上反映了当前租赁市场正在经历的阶段性调整。
一、供应放量与需求滞后并存
1. 新增供应集中入市
一季度全市共有4个甲级项目竣工交付,合计新增建筑面积约22.6万平方米。这些新项目主要分布在商务区扩容区域和新兴板块,其中两个项目位于核心商圈边缘地带,另两个位于产业园区升级改造后的办公组团内。新盘入市直接拉高了整体空置率,截至季度末,全市甲级写字楼空置率较去年四季度上升1.2个百分点,达到18.7%。
2. 需求端表现分化明显
金融行业仍是最稳定的去化力量,贡献了约38%的净吸纳量。头部券商、基金公司以及持牌金融机构的扩租需求集中释放,多宗超过2000平方米的成交均来自该领域。科技互联网企业的需求则呈现两极分化,头部大厂以缩减面积、优化坪效为主,而垂直赛道的独角兽企业仍在积极扩张。专业服务业中,律师事务所和咨询公司的需求保持平稳,但会计事务所的租赁决策明显放缓。
3. 租金承压但未出现大幅下跌
全市甲级写字楼平均租金报收每月每平方米285元,环比微跌0.6%。核心商圈租金基本持平,业主更倾向于通过增加免租期、提供装修补贴等隐性让利方式来维持账面租金水平。非核心区域的项目则面临更直接的降价压力,部分楼宇的实际成交租金较报价下浮超过10%。整体来看,租金仍处于下行通道,但跌幅正在收窄。
二、春节效应拖累成交节奏
1. 假期窗口期交易近乎停滞
1月中旬至2月上旬的春节前后三周内,全市甲级写字楼仅录得12笔租赁成交,总面积不足5000平方米。这段真空期是历年常态,但今年受调休安排影响,有效工作日被进一步压缩。企业内部的审批流程、预算确认以及高层决策均在假期前后出现延迟,部分跨年项目被自然推后。
2. 节后恢复速度慢于预期
2月下旬复工后,市场带看量迅速回升至节前水平,但实际签约转化率并未同步跟上。主要原因在于,多数企业仍处于年度预算审批和部门人员规划阶段,租户方倾向于先进行多轮比较,而非快速敲定选址方案。尤其是1000平方米以上的中大面积段租赁,平均决策周期从去年的45天拉长至60天左右。
3. 短期冲击不改中期需求韧性 如果把时间轴拉长,一季度净吸纳量的波动并未超出历史区间。近五年数据显示,一季度净吸纳量占全年比重平均仅为18%-22%,且往往受春节所在月份分布的影响。今年春节偏早,导致假期完全落在1月,成交损失集中体现于一季度数据中。多家代理机构预计,二季度将迎来集中签约潮,前期积压的需求有望释放。
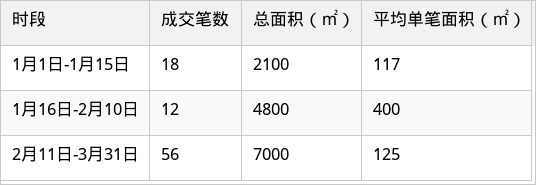
从表格可以清晰看出,春节期间单笔成交面积反而偏大,主要原因是少数已完成前期谈判的遗留项目在假期前匆忙签约。节后成交笔数明显增多,但单笔面积下降,表明市场主力需求正在向中小面积段迁移。
三、行业结构驱动租赁策略调整
1. 金融业持续深耕核心区域
金融机构的选址逻辑并未发生根本改变,依然偏好交通便利、商务配套成熟的核心商圈。不过,成本控制意识明显增强。多家银行和保险公司在续租谈判中要求租金下浮5%-10%,否则考虑搬迁至同区域内的乙级楼宇。这迫使部分甲级写字楼业主在品质维护与租金优惠之间寻求平衡。
2. 科技企业进入存量优化阶段
经历过前几年的快速扩张后,科技互联网行业整体进入存量办公空间优化周期。部分企业将原本分散在多个楼宇的部门集中整合,以减少总面积、提高工位利用率。也有企业选择将总部保留在核心地段,把技术研发、客服等后端部门迁至租金更低的产业园区。这种"核心+卫星"的布局模式正在成为行业标配。
3. 专业服务业需求稳中有变
律所和咨询公司对办公环境的品质要求依然严格,但开始关注灵活租赁条款。短期租赁、扩租优先权、装修补贴等软性条件在谈判中的权重显著提升。相比之下,会计事务所因行业监管趋严和业务结构调整,办公面积需求出现收缩迹象,未来几个季度可能持续拖累净吸纳量。
4. 外资租户决策趋于谨慎
受全球经济不确定性影响,外资企业在华办公室租赁决策明显放缓。一季度外资租户贡献的成交面积占比降至21%,低于去年同期的29%。部分跨国公司总部正在重新评估亚太区域办公室布局,对于非核心城市的租赁需求趋于保守。不过,尚未出现大面积退租现象,现有租约的履约率依然稳定。
四、未来展望:二季度修复可期
1. 积压需求释放有望提振成交
据多家代理行调研数据,目前处于谈判阶段且意向面积超过500平方米的租赁需求约有4.5万平方米。这些项目主要集中在金融和专业服务行业,预计将在二季度完成签约。如果后续没有超预期外部冲击,二季度净吸纳量大概率回升至2.5万-3万平方米区间。
2. 租金下行趋势难改但空间有限
在供应持续放量的背景下,整体租金仍面临下行压力。不过,考虑到核心商圈新增供应有限,且现有业主已通过隐性让利释放了大部分降价空间,租金进一步大幅下跌的可能性较小。预计二季度全市平均租金降幅在0.3%-0.5%之间,部分非核心区域项目可能下调1%-2%。
3. 行业轮动带来结构性机会
随着新能源、人工智能和生物医药等新兴产业的快速发展,相关企业的办公需求正在崛起。这些行业对办公空间的要求与传统企业有所不同,更注重实验室配套、展示空间以及员工休闲区域。能够根据新兴行业需求灵活调整产品配置的项目,将在未来租赁市场中占据主动。
4. 运营能力成为竞争关键
在增量市场转向存量市场的过程中,单一依靠区位和硬件优势的时代已经过去。楼宇运营方需要从租户生命周期管理、社群活动运营、智能楼宇系统三个维度提升服务能力。能够为租户提供产业资源对接、政策申报辅导等增值服务的项目,往往能获得更高的租户粘性和续租率。
总体来看,一季度甲级写字楼市场受春节效应拖累明显,但行业基本面并未恶化。供应端放量与需求端调整之间的博弈仍在持续,租金承压但未出现系统性风险。对于楼宇业主而言,二季度是抓住需求修复窗口期、提升运营效率的关键节点。对于租户而言,当前市场环境下议价空间相对宽松,正是优化办公布局、降低租赁成本的良机。
- 上一篇:没有了!
- 下一篇:没有了!